Introduction
Le Girardin industriel est un dispositif de défiscalisation qui permet aux contribuables domiciliés en France de réduire leur impôt sur le revenu en finançant des équipements professionnels pour des entreprises ultramarines.
À la différence d’un investissement patrimonial classique, le Girardin industriel repose sur une opération fiscale et financière structurée, généralement réalisée sur une durée limitée. Il vise à soutenir l’investissement productif outre-mer.
Cette page en présente les grands principes avant d’aborder chaque sujet en détail.
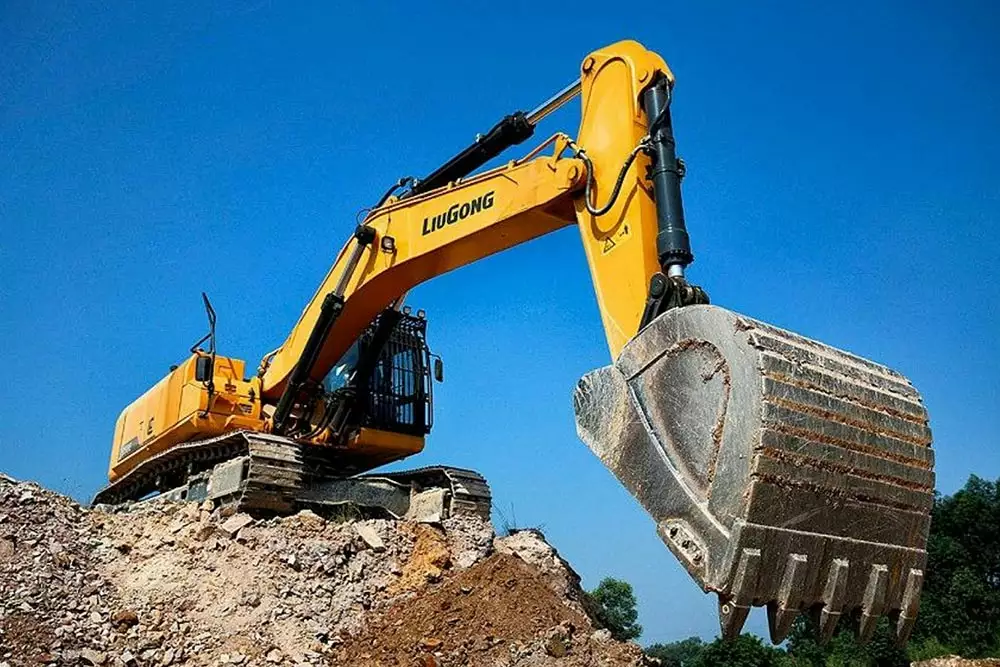
Concrètement, le contribuable ne finance pas simplement un placement financier classique. Il participe à une opération Girardin industriel structurée, destinée à financer des équipements professionnels utilisés par une entreprise ultramarine.
Le dispositif repose donc sur la rencontre de trois éléments :
- un investissement productif réalisé outre-mer ;
- une entreprise exploitante qui utilise cet investissement dans le cadre de son activité ;
- un investisseur qui participe au financement de l’opération et peut bénéficier, sous réserve du respect des conditions fiscales, d’une réduction d’impôt.
Pour bien comprendre son fonctionnement, il est utile de distinguer le principe général du dispositif, le montage d’une opération, son avantage fiscal, son rendement et les risques qui lui sont associés.
Qu’est-ce que le Girardin industriel ?
Le Girardin industriel est un dispositif de réduction d’impôt liée à des investissements productifs réalisés outre-mer.
Le cadre fiscal est notamment défini par les articles 199 undecies B et 242 septies du Code général des impôts. Ceux-ci prévoient, sous certaines conditions, une réduction d’impôt pour les contribuables domiciliés en France qui réalisent des investissements productifs neufs dans les territoires concernés, dans le cadre d’entreprises exerçant certaines activités éligibles.
Les investissements concernés correspondent, de manière générale, à des immobilisations productives neuves, corporelles et amortissables. Ils doivent respecter des conditions précises concernant notamment leur nature, leur localisation et leur affectation à une activité professionnelle éligible.
Le contribuable participe donc à une opération dont l’objectif premier est de contribuer au financement d’un équipement professionnel outre-mer.
Il ne s’agit pas d’un placement patrimonial traditionnel :
- l’investisseur ne recherche pas principalement une plus-value sur un actif ;
- l’opération est organisée autour d’un investissement productif ;
- l’avantage recherché est principalement fiscal ;
- le montage est encadré par des conditions juridiques et fiscales précises.
Le Girardin industriel peut être résumé simplement :
1 – Un investissement productif outre-mer
2 – Une opération structurée
3 – Une participation financière du contribuable
4 – Une réduction d’impôt sous conditions.
Pourquoi le dispositif Girardin industriel existe-t-il ?
Le Girardin industriel répond avant tout à un objectif économique et territorial.
Les entreprises ultramarines peuvent rencontrer des contraintes particulières pour financer leurs équipements professionnels. Le coût de certains investissements, l’éloignement géographique ou encore les caractéristiques des économies ultramarines peuvent rendre le financement de certains équipements plus difficile.
Le dispositif fiscal vise donc à favoriser la réalisation d’investissements productifs permettant aux entreprises concernées de disposer des moyens nécessaires à leur activité.
Le principe est de mobiliser une partie de l’épargne privée grâce à un avantage fiscal.
Comment fonctionne une opération Girardin industriel ?
Une opération Girardin industriel met généralement en relation plusieurs acteurs.
D’un côté, une entreprise ultramarine a besoin d’un équipement pour exercer ou développer son activité.
De l’autre, des investisseurs participent au financement de l’opération.
Entre les deux, une structure juridique et financière est mise en place afin d’acquérir et de financer le matériel dans les conditions prévues par le dispositif.
Le fonctionnement en 5 étapes :
Identification d’un besoin professionnel
Une entreprise située outre-mer a besoin d’un équipement productif pour son activité.
Sélection de l’investissement
L’équipement est étudié afin de vérifier sa cohérence économique et son éligibilité au dispositif fiscal.
Mise en place de l’opération
Une structure juridique et financière est constituée (SNC) afin d’organiser le financement de l’investissement.
Participation des investisseurs
Les contribuables participent financièrement à l’opération. Cette contribution permet de compléter le financement nécessaire à la réalisation de l’investissement.
Réduction d’impôt
Lorsque les conditions prévues par la réglementation sont respectées, les investisseurs bénéficient de la réduction d’impôt correspondant à l’opération (N+1).
Un mécanisme différent d’un investissement classique
Dans un investissement traditionnel, l’investisseur acquiert généralement un actif dans l’objectif de percevoir des revenus ou de réaliser une plus-value.
Dans une opération Girardin industriel, le raisonnement est différent.
Le contribuable participe à une opération fiscale et financière temporaire, dont l’objectif est notamment de financer un investissement productif outre-mer et de permettre l’application de l’avantage fiscal prévu par la réglementation.
Quel avantage fiscal peut procurer le Girardin industriel ?
Le principal intérêt du Girardin industriel pour l’investisseur réside dans sa réduction d’impôt sur le revenu. Le principe consiste à participer financièrement à une opération dont le montant de réduction d’impôt attendu peut être supérieur à la contribution versée.
C’est ce mécanisme qui explique notamment l’expression « Girardin one-shot », fréquemment utilisée pour désigner le caractère ponctuel de l’investissement fiscal.
Le montant de la réduction d’impôt dépend toutefois de nombreux paramètres.
Il peut notamment être lié :
- à la nature de l’investissement ;
- au territoire concerné ;
- au type de montage ;
- aux règles fiscales applicables au moment de l’opération ;
- à la situation fiscale de l’investisseur.
Les taux de réduction ne sont donc pas identiques pour toutes les opérations. Le BOFiP présente notamment des taux différents selon la nature du schéma d’investissement et le territoire concerné.
Il est donc préférable de raisonner en termes d’opération déterminée plutôt que de retenir un taux théorique unique pour l’ensemble du Girardin industriel.
Et le plafonnement ?
La réduction d’impôt Girardin s’inscrit dans un environnement fiscal comprenant notamment des règles de plafonnement et de calcul spécifiques.
Le montant de l’investissement doit donc être cohérent avec la situation fiscale du contribuable.
Cette question mérite une analyse spécifique et ne doit pas être développée dans la présente page.
Quel rendement pour un investissement Girardin industriel ?
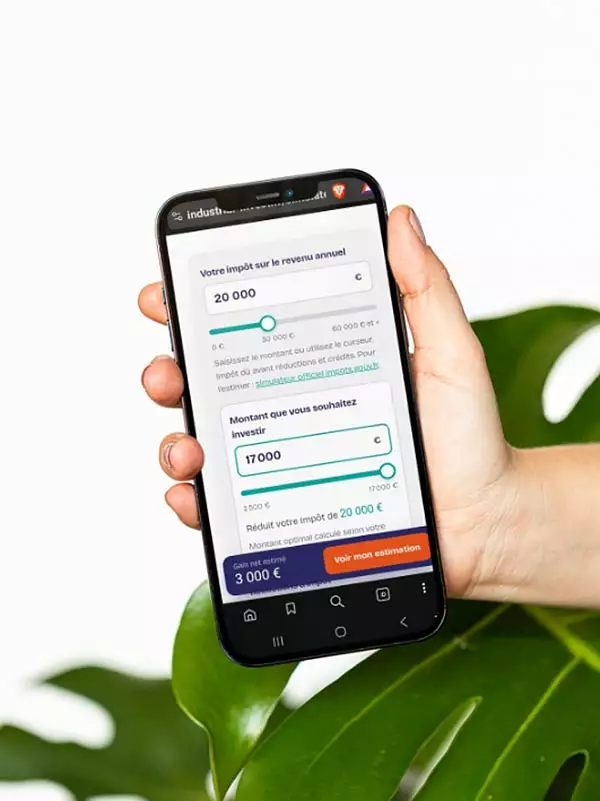
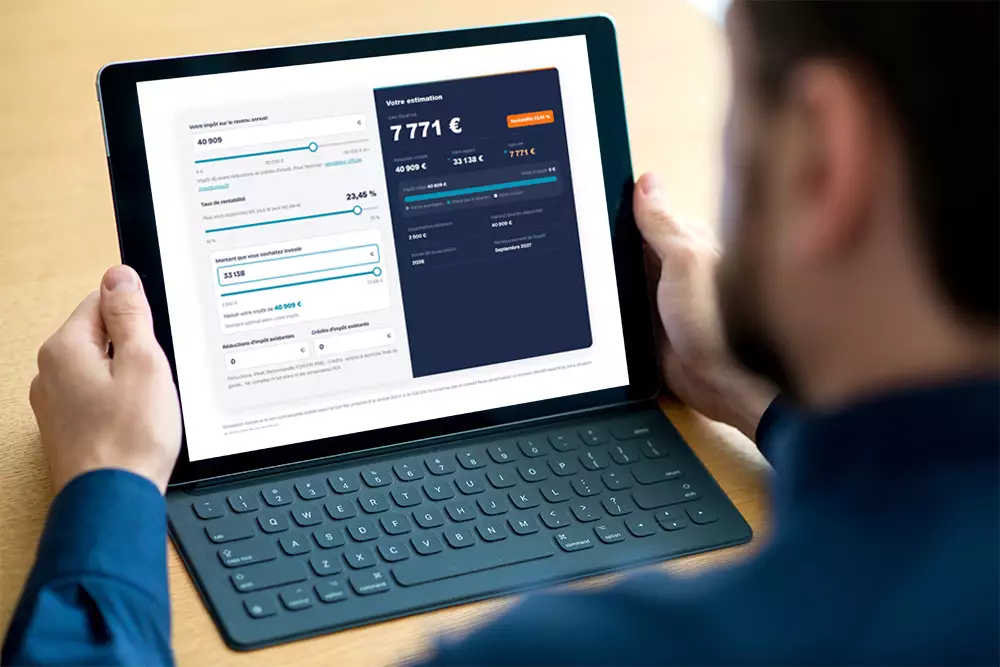
Le terme rendement Girardin industriel est couramment utilisé pour désigner l’écart entre la contribution financière versée par l’investisseur et la réduction d’impôt obtenue.
Le principe peut être illustré très simplement.
Exemple théorique
Supposons qu’un contribuable verse une contribution de 20 000 € dans une opération. Si cette opération permet, sous réserve du respect de toutes les conditions fiscales, d’obtenir une réduction d’impôt de 24 690 €, l’écart est de :
24 690 € – 20 000 € = 4 690 €
Le gain fiscal théorique serait donc de 4 690 €.
Pourquoi les rendements peuvent-ils varier ?
Plusieurs paramètres peuvent intervenir :
- la nature de l’investissement ;
- le coût de l’équipement ;
- le niveau de financement ;
- la structure de l’opération ;
- le territoire ;
- le calendrier de réalisation ;
- les caractéristiques de l’entreprise exploitante ;
- les conditions économiques de l’opération.
Il est donc important de ne pas comparer deux opérations uniquement sur la base du taux de rendement annoncé.
Rendement et investissement Girardin industriel
Le Girardin industriel est un dispositif fiscal encadré, mais il ne doit pas être présenté comme une opération sans risque.
L’avantage fiscal dépend du respect des conditions prévues par la réglementation.
Un risque de remise en cause peut notamment apparaître lorsque les conditions nécessaires au bénéfice de la réduction d’impôt ne sont pas respectées.
Plusieurs catégories de risques peuvent donc être distinguées :
- le risque fiscal, lié au respect des conditions du dispositif ;
- le risque lié à l’exploitant, notamment lorsqu’une entreprise rencontre des difficultés ;
- le risque lié au matériel, à son utilisation ou à son exploitation ;
- le risque lié au montage, à sa structure juridique et financière ;
- le risque administratif, lorsque certaines obligations ou formalités ne sont pas correctement respectées.
Comment une opération peut-elle être sécurisée ?
La sélection des entreprises exploitantes et des investissements constitue une première étape importante.
L’opérateur doit également organiser et suivre les différentes composantes du montage.
Selon les opérations, différents mécanismes peuvent contribuer à limiter certains risques : sélection des exploitants, diversification des investissements, mutualisation, assurances ou dispositifs contractuels.
Il faut toutefois distinguer sécurisation et absence de risque.
Aucun mécanisme ne doit être présenté comme supprimant intégralement le risque fiscal ou économique.
Quelles sont les opérations financées ?
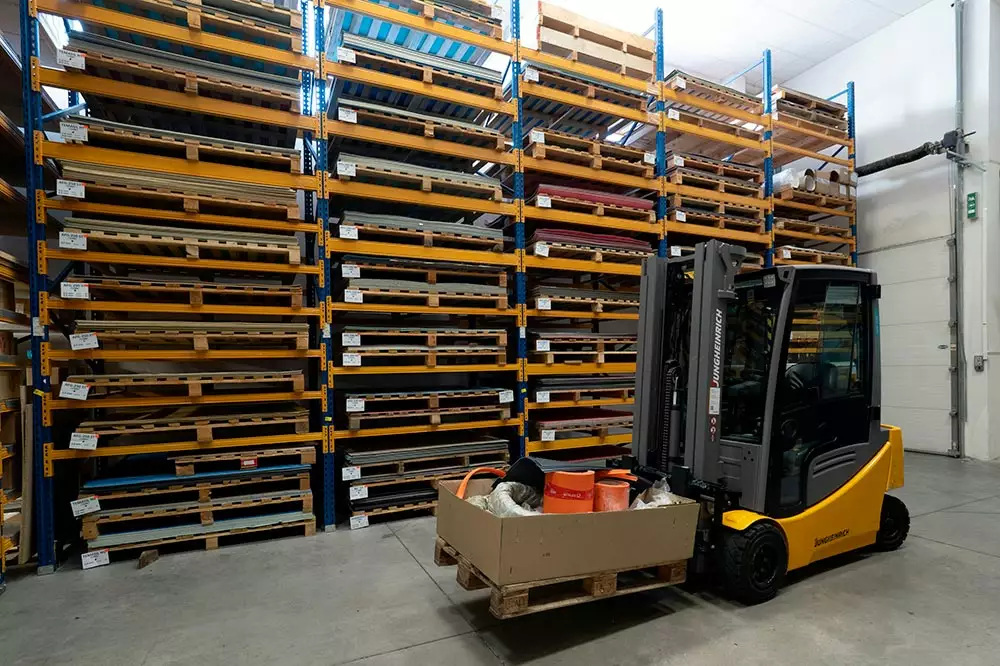
Le Girardin industriel concerne le financement d’investissements productifs utilisés dans le cadre d’activités professionnelles outre-mer.
Les équipements peuvent répondre à des besoins très différents selon les entreprises et les secteurs concernés.
Le dispositif peut ainsi concerner, sous réserve des conditions d’éligibilité applicables, différents types de matériels professionnels utilisés notamment dans l’agriculture, l’industrie, le bâtiment, les services ou certaines activités de transport.
La réglementation précise les investissements et activités pouvant ouvrir droit à la réduction d’impôt. Les biens doivent notamment répondre aux conditions relatives aux investissements productifs et être affectés à une activité professionnelle éligible.
Pourquoi parle-t-on de mutualisation des risques ?
Certaines opérations peuvent réunir plusieurs investissements ou plusieurs entreprises exploitantes au sein d’un même montage (répartition au sein d’un portefeuille d’au moins 8 SNC).
Cette organisation peut permettre de mutualiser certains risques liés aux investissements ou aux exploitants.
La mutualisation ne signifie cependant pas que le risque disparaît.
Elle constitue un élément du montage qui doit être analysé avec les autres mécanismes de sécurisation.
Exemple simplifié d’une opération Girardin industriel
Prenons un exemple volontairement simplifié.
Une entreprise ultramarine souhaite financer un équipement professionnel nécessaire à son activité.
Une opération Girardin industriel est structurée afin de permettre le financement de cet équipement.
Des investisseurs participent à l’opération pour un montant total de 20.000€ pour un investisseur donné.
En contrepartie, sous réserve du respect des conditions fiscales applicables, la réduction d’impôt correspondant à sa participation pourrait être supérieure à sa contribution.
| Contribution de l’investisseur | 20 000 € |
| Réduction d’impôt théorique | 24 690 € |
| Différence | 4 690 € |
Cet exemple est uniquement pédagogique. Les montants, taux et caractéristiques varient selon les opérations.
Aller plus loin sur le Girardin industriel
Cette page constitue la page pilier consacrée au Girardin industriel.
Pour approfondir chaque dimension du dispositif, consultez nos six pages de référence :
Girardin industriel : une architecture pour comprendre le dispositif
Cette page constitue le point d’entrée général.
Les six pages associées permettent ensuite d’approfondir chaque sujet, tandis que nos articles de blog apportent des explications plus ponctuelles sur des questions précises.