Industrial Invest, votre partenaire de confiance pour investir en Girardin

Défiscalisation
Girardin industriel
depuis 1990

L’activité d’Industrial Invest, spécialiste en loi Girardin industriel, consiste à :

– Analyser les projets
– Effectuer les montages financiers
– Rechercher les financements
– Participer à la gestion des SNC de portage

INDUSTRIAL INVEST exerce une activité d’ingénierie financière et fiscale depuis 1990 spécifiquement en Girardin Industriel. Sa spécialité en fait une référence demandée tant au regard de la sécurité offerte à l’occasion de chaque investissement qu’au regard des rendements en gains fiscaux proposés à ses souscripteurs en comparaison des offres actuelles sur le marché. Découvrez pourquoi Industrial Invest est le spécialiste en défiscalisation Girardin.

Depuis

36 ans

au service de vos projets

Jusqu’à

23,45%

d’économie d’impôts

Le Girardin industriel dépasse la défiscalisation

Il s’inscrit dans une logique de solidarité nationale. Les impôts des investisseurs prennent ici une valeur concrète.

Industrial Invest accompagne cette démarche depuis plus de 36 ans. Notre expertise repose sur des piliers solides :

✅ Rigueur et sécurité fiscale
✅ Fidélité de nos partenaires et locataires
✅ Présence locale de nos équipes
✅ Accompagnement humain et personnalisé

Ces engagements garantissent la sécurité des opérations et leur utilité réelle.

Sécurité et simplicité pour l’investisseur

Le mécanisme Girardin industriel reste simple. Le rendement fiscal est fixé dès la souscription. Il s’agit d’un placement à risque en capital encadré.

L’investisseur bénéficie d’une réduction immédiate d’impôt. En parallèle, les entreprises locales reçoivent un soutien vital. Le cercle vertueux se met en place : solidarité, efficacité et sécurité.

Défiscalisation Girardin industriel

Comprendre le Girardin Industriel

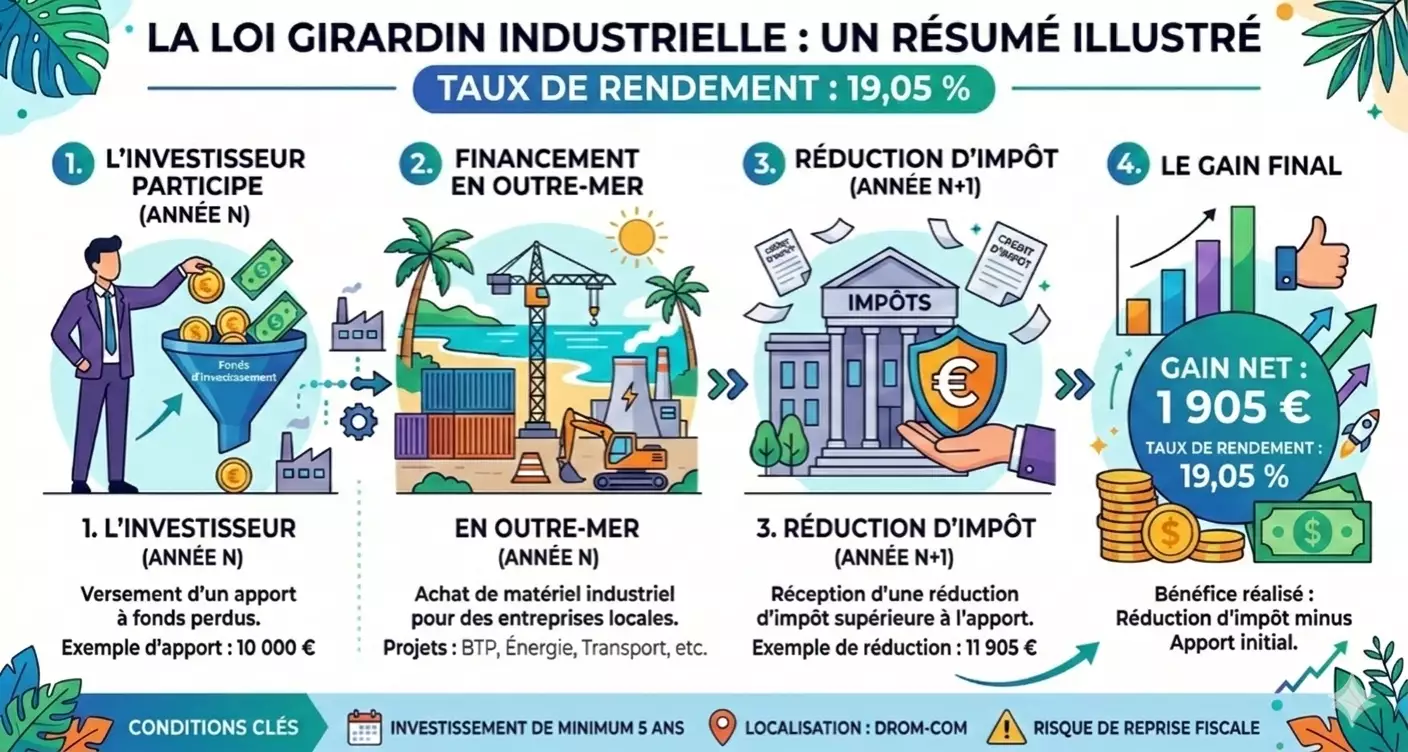
Comprendre le Girardin Industriel avec un exemple chiffré

Dans cet exemple, le taux de rendement appliqué est de 19.05 % (pratiqué par Industrial Invest du 16/03/26 au 30/06/26).
Découvrez nos rentabilités Girardin industriel 2026.

Jusqu’à 40.909 € de réduction d’impôt, accessible dès 3 000 €

Le Girardin industriel permet une réduction immédiate d’impôt sur le revenu (en capital et en intérêts) dès septembre de l’année suivant l’année de souscription, et ce à risque en capital encadré, ni immobilisation longue du capital.

💼 À partir de 3.000 € d’impôt, un investisseur peut réduire son effort fiscal, avec un gain d’impôt entre 16,28% et 23,45%, tout en contribuant au développement économique de l’Outre-mer.

➡️ Jusqu’à 40.909 € peuvent être défiscalisés, avec un gain allant de 16,28% à 23,45%, soit un gain fiscal net de 5.727 € à 7.773 €. Le capital et les intérêts sont garantis et libérés dès septembre de l’année suivant l’année de souscription.

🔒 L’investissement est utilisé pour financer à hauteur de 25% des investissements en matériels industriels neufs, mis ensuite à disposition d’entreprises locales sous forme de location pendant 5 ans (transport, énergie, BTP, agriculture…).

défiscalisation Girardin industriel machine

Une présence historique au cœur des DOM-COM

Installé en Guadeloupe et en Guyane, les personnels locaux d’Industrial Invest sélectionnent directement au cœur des territoires ultra-marins, et contrôlent dans la durée, pendant toute la phase de location.

Industrial Invest bénéficie d’une connaissance historique des acteurs locaux, en étant en permanence et depuis plus de 36 ans, auprès de ses fournisseurs et de ses locataires.

Cette implantation au cœur des territoires permet de :

  • Identifier les besoins réels des entreprises locales
  • Vérifier l’éligibilité des matériels et des exploitants locataires
  • Contrôler la viabilité économique des projets financés, et les suivre pendant toute la phase de location
  • Vérifier la solidité financière et fiscale des locataires, avant tout engagement et durant les 5 ans de location
  • Vérifier le bon paiement des loyers, la bonne assurance des matériels et le dépôt des comptes annuels des locataires auprès du greffe

✅ Ce lien direct créé par les personnels locaux d’Industrial Invest avec le tissu économique local, constitue une garantie de sérieux et de pertinence, permettant d’offrir une sécurité maximale aux investisseurs.

défiscalisation Girardin industriel rénovation hôtel

Une ingénierie complète et sécurisée

Chaque opération est structurée en interne au sein de nos bureaux au cœur des DOM-TOM, de A à Z. Les équipes locales d’Industrial Invest prennent en charge :

  • La sélection et l’audit des dossiers
  • La création des SNC (Société en Nom Collectif) sous le régime « plein droit »
  • La gestion opérationnelle sur 5 ans
  • Le contrôle continu des matériels financés et des locataires

🔐 À noter : un séquestre des frais de gestion sur 5 ans est systématiquement mis en place pour chaque SNC, renforçant la sécurité des investisseurs.

📆 Un rendement fiscal de 16,28 à 23,45 %, à risque en capital encadré, et sans immobilisation longue du capital (remboursement du capital et intérêts dès septembre de l’année suivant l’investissement).

Le rendement d’un investissement en loi Girardin ne dépend ni des marchés financiers, ni de la revente des biens. Le rendement est défini en amont de façon ferme et définitive.

🎯 Il repose uniquement sur la réduction d’impôt accordée par l’État, qui est versée dès septembre de l’année suivant l’investissement.

défiscalisation Girardin antilles

Les taux de rendement fiscal varient selon la période de souscription :

Période Rentabilité fiscale
Du 15/01 au 28/02 23,45 %
Du 01/03 au 30/06 19,05 %
Du 01/07 au 30/09 17,65 %
Du 01/10 au 15/12 16,28 %

Exemple concret

Un foyer fiscal avec 17.393 € d’impôt à payer peut annuler totalement sa charge fiscale en investissant 14.957 € à 16,28 %. Le gain fiscal net est alors de 2.436 €.

défiscalisation Girardin énergies renouvelables

Une offre clé en main pour les CGP

Industrial Invest travaille principalement avec des conseillers en gestion de patrimoine (CGP). Ces professionnels bénéficient :

  • D’un espace partenaire sécurisé en ligne
  • D’outils d’analyse et de simulation
  • D’un processus de souscription 100 % digitalisé
  • D’une disponibilité continue d’enveloppes Girardin tout au long de l’année

🎯 Cette approche permet de proposer à chaque client une solution de défiscalisation sur-mesure, rapide, sécurisée et parfaitement encadrée, et ce tout au long de l’année.

investissement Girardin industriel outre-mer

Publications au sujet de la défiscalisation Girardin industriel
FAQ Girardin industriel : toutes les réponses à vos questions

Le dispositif Girardin industriel permet à des contribuables soumis à l’impôt sur le revenu de participer au financement d’équipements productifs destinés à être exploités dans les territoires ultramarins. En contrepartie, l’investisseur peut bénéficier d’une réduction d’impôt, sous réserve du respect des conditions fiscales, juridiques et économiques applicables.

Cette FAQ répond aux principales questions relatives au fonctionnement du Girardin industriel, à la souscription, à la déclaration fiscale et à l’accompagnement proposé par Industrial Invest.

1. Questions générales sur le Girardin industriel

Le Girardin industriel est un dispositif fiscal destiné à soutenir le financement d’équipements productifs neufs dans les territoires ultramarins. Le contribuable participe au financement d’une opération industrielle et bénéficie, sous conditions, d’une réduction d’impôt sur le revenu.

L’investissement ne correspond pas à un placement d’épargne traditionnel : son objectif principal est fiscal et son fonctionnement repose sur le financement d’un actif exploité par une entreprise ultramarine.

Pour aller plus loin, découvrez l’article : Les origines de la loi Girardin industriel

Le Girardin industriel concerne principalement le financement de matériels et d’équipements productifs destinés à être exploités par des entreprises ultramarines.

Le Girardin social concerne, quant à lui, le financement de logements sociaux dans les territoires éligibles. Les conditions d’éligibilité, les modalités de calcul et les obligations propres à chaque dispositif sont différentes.

Pour aller plus loin, consultez cette publication : Girardin social et Girardin industriel : quelles différences ?

La LODEOM désigne la Loi pour le développement économique des Outre-mer. Elle a notamment établi et encadré plusieurs mécanismes fiscaux destinés à soutenir l’activité économique, l’emploi et l’investissement dans les territoires ultramarins.

Le dispositif Girardin industriel s’inscrit dans ce cadre fiscal, notamment à travers l’article 199 undecies B du Code général des impôts.

Pour aller plus loin, découvrez l’article : Comprendre la loi LODEOM : fondement juridique de la défiscalisation Girardin.

L’opération consiste généralement à financer l’acquisition d’un équipement productif neuf destiné à être loué à une entreprise située dans un territoire ultramarin éligible.

Une société dédiée, souvent constituée sous la forme d’une société en nom collectif, porte l’investissement et organise la location du matériel à l’exploitant. Le contribuable devient associé de cette structure et bénéficie, sous réserve du respect des conditions légales, d’une réduction d’impôt liée à l’opération.

1 – Réduction d’Impôt Immédiate et Importante

L’investisseur bénéficie d’une réduction d’impôt dès l’année suivant son investissement. Cette réduction est supérieure d’une somme à l’investissement initial, ce qui constitue un avantage financier significatif.

2 – l’investissement « One-Shot »

La loi Girardin industriel permet un investissement unique (« one-shot »), ce qui signifie que l’investisseur n’a pas besoin de s’engager sur plusieurs années. Cela simplifie la gestion de l’investissement et des avantages fiscaux.

3 – Une optimisation fiscale 100% légale

L’investisseur bénéficie d’une réduction d’impôt dès l’année suivant son investissement. Cette réduction est supérieure à la somme à l’investissement initial, ce qui constitue un avantage financier significatif.

4 – Sécurité de l’investissement

es opérations de plein droit, avec un montant de projet inférieur à 250 000€, sont souvent mieux encadrées et présentent moins de risques administratifs que les projets nécessitant un agrément fiscal. Cela offre une certaine sécurité aux investisseurs.

L’expression one shot signifie que l’avantage fiscal est généralement recherché au titre d’une seule année fiscale. L’investisseur réalise une opération ponctuelle, puis bénéficie de la réduction d’impôt lors de la campagne déclarative suivante, selon les règles applicables.

Le Girardin industriel ne doit donc pas être confondu avec un placement destiné à produire des revenus réguliers ou à restituer progressivement un capital.

Les équipements doivent répondre aux conditions prévues par la réglementation fiscale. Il peut notamment s’agir de matériels industriels, agricoles, artisanaux, de transport ou d’équipements nécessaires à certaines activités économiques ultramarines.

L’éligibilité dépend toutefois de plusieurs critères : nature du matériel, caractère productif, activité de l’exploitant, territoire concerné, conditions d’exploitation et éventuelles autorisations administratives.

Consultez notre article dédié : Quels types de matériel financer en Girardin industriel ?

Les opérations peuvent concerner certains départements, régions et collectivités ultramarins, selon les dispositions fiscales applicables à la date de réalisation de l’investissement.

Les conditions peuvent varier selon le territoire, le secteur d’activité et la nature du projet. Une analyse spécifique doit donc être réalisée pour chaque opération.

Dans le cadre des opérations industrielles courantes, le matériel doit généralement être exploité pendant une durée minimale de cinq ans. Cette obligation constitue une condition importante du maintien de l’avantage fiscal.

Une interruption prématurée de l’exploitation, une cession non conforme ou le non-respect d’autres engagements peuvent entraîner une remise en cause de la réduction d’impôt.

Les principaux risques concernent notamment :

  • le non-respect des conditions fiscales ou administratives ;
  • la défaillance de l’entreprise exploitante ;
  • l’arrêt ou la mauvaise utilisation du matériel ;
  • une difficulté juridique liée au montage ;
  • une insuffisance de suivi de l’opération ;
  • une remise en cause totale ou partielle de l’avantage fiscal.

Le Girardin industriel présente donc un risque en capital encadré. La sélection des exploitants, l’analyse des équipements, la structuration juridique et le suivi de l’exploitation sont essentiels.

Consultez : Les 10 étapes d’un investissement sécurisé en loi Girardin

L’opérateur intervient dans la sélection des projets, l’analyse des exploitants, la structuration financière et juridique, la constitution des sociétés dédiées ainsi que le suivi des opérations.

Son expérience, ses procédures de contrôle, son implantation locale, la qualité de ses partenaires et la transparence de ses documents constituent des éléments importants à examiner avant toute souscription.

Consultez : Girardin industriel : comment choisir le bon opérateur pour sécuriser son investissement ?

Certaines opérations peuvent bénéficier du régime de plein droit lorsque les conditions réglementaires sont réunies. D’autres nécessitent un agrément administratif préalable, notamment en fonction du montant ou des caractéristiques de l’investissement.

Le choix du montage dépend du projet, du territoire, du secteur d’activité, du montant de l’investissement et des règles fiscales applicables. Il ne faut pas considérer automatiquement une forme de montage comme exempte de risques.

2. Questions pour les investisseurs particuliers

Le dispositif s’adresse principalement aux contribuables fiscalement domiciliés en France et soumis à l’impôt sur le revenu, sous réserve de respecter les conditions d’éligibilité et de disposer d’un impôt suffisant pour absorber la réduction.

L’éligibilité doit être étudiée au regard de la situation fiscale du contribuable, de son niveau d’imposition, de ses autres avantages fiscaux et du calendrier de l’opération.

Consultez notre article suivant pour plus d’informations : Quels profils clients sont les plus adaptés à la défiscalisation Girardin ?

Le montant à investir dépend notamment de l’impôt sur le revenu prévisionnel, du niveau de réduction recherché, des autres dispositifs fiscaux utilisés et des caractéristiques de l’opération.

Il est préférable de déterminer le montant à partir d’une estimation fiscale actualisée plutôt que de choisir un investissement uniquement en fonction d’un montant disponible.

Pour aller plus loin, consultez :

Girardin industriel : combien investir pour effacer son impôt ?

Simulation d’un investissement Girardin : combien pouvez-vous économiser ?

Oui, une étude peut être envisagée dès lors que le contribuable est éligible et que le montant de son impôt permet de calibrer une opération cohérente.
Le montant minimum n’est pas nécessairement fixé par la loi. Il peut dépendre des pratiques de l’opérateur, des coûts de structuration et des caractéristiques de l’opération proposée.

Le rendement fiscal correspond à la différence entre la réduction d’impôt obtenue et la somme versée par l’investisseur. Il varie selon la date de souscription et les caractéristiques de l’opération.

Simulation Girardin industriel

La réduction d’impôt est généralement déclarée lors de la campagne fiscale suivant l’année de réalisation de l’investissement. Par exemple, une opération réalisée au titre de 2026 peut être déclarée lors de la campagne portant sur les revenus de 2026, organisée en 2027.

Les formulaires, rubriques et modalités de déclaration doivent être vérifiés pour le millésime concerné. Le formulaire dédié aux investissements outre-mer doit notamment être distingué des autres annexes fiscales.

L’investisseur doit utiliser les imprimés fiscaux correspondant à l’année de déclaration et aux caractéristiques de l’opération. Le formulaire dédié aux investissements outre-mer, actuellement identifié comme le formulaire 2042-IOM pour le millésime 2026, doit être vérifié avec les indications transmises par l’opérateur.

Les anciennes références à certaines cases de la déclaration 2042-C ne doivent pas être reprises automatiquement : les formulaires et rubriques peuvent évoluer d’un millésime à l’autre.

Pour aller plus loin, consultez notre article dédié : Comment déclarer un investissement Girardin Industriel ?

Il est recommandé de conserver notamment :

  • le bulletin ou dossier de souscription ;
  • les statuts de la société dédiée ;
  • les documents d’information de l’opération ;
  • l’attestation fiscale remise par l’opérateur ;
  • les justificatifs de versement ;
  • les documents relatifs au matériel et à l’exploitant ;
  • les éléments transmis pour la déclaration fiscale ;
  • les échanges et courriers relatifs au suivi de l’opération.

Ces documents peuvent être nécessaires en cas de demande de l’administration fiscale ou de contrôle ultérieur.

Le Girardin industriel doit être calibré avec prudence. Une réduction d’impôt ne doit pas être considérée comme automatiquement récupérable dans toutes les situations si son montant dépasse l’impôt effectivement dû.

L’étude doit prendre en compte l’impôt prévisionnel, les autres réductions et crédits d’impôt, les plafonnements applicables et les éventuelles évolutions de la situation fiscale du contribuable.

Il est possible d’envisager une nouvelle opération au titre de plusieurs années, mais cela ne signifie pas qu’un investissement annuel est toujours pertinent.

La décision doit dépendre du niveau d’imposition, de la stabilité des revenus, des objectifs fiscaux, de la capacité financière et de l’évolution de la réglementation. Le Girardin industriel doit être utilisé comme un outil ponctuel et calibré, non comme une obligation annuelle.

Pour aller plus loin, consultez notre article dédié : Peut-on investir en Girardin industriel tous les ans ?

Le dispositif peut être étudié lorsqu’un contribuable anticipe une hausse ponctuelle de son impôt liée à une prime, un bonus, une plus-value, une cession ou un autre revenu exceptionnel.

Il est toutefois nécessaire de distinguer le revenu exceptionnel réellement imposable, l’année d’imposition concernée et la capacité du contribuable à absorber la réduction d’impôt. Une simulation personnalisée est indispensable.

Pour aller plus loin, consultez nos articles suivants :

Défiscalisation et revenus exceptionnels : quelle stratégie adopter ?

Investir en Girardin avant un changement de tranche fiscale : stratégie gagnante ?

Non. Le Girardin industriel répond avant tout à un objectif de réduction d’impôt et de financement de l’économie ultramarine. Il ne doit pas être analysé comme un placement financier classique destiné à faire fructifier une épargne ou à constituer un capital disponible.

L’investisseur ne doit pas attendre une restitution classique de son apport comme dans le cadre d’un placement obligataire ou d’un produit d’épargne.

Le fonctionnement de l’opération repose sur le financement et l’exploitation du matériel pendant la durée prévue, puis sur les modalités de sortie et de transmission de l’actif définies dans la documentation juridique.

Une opération peut, dans certains cas, être étudiée avec un financement bancaire. Cette possibilité doit toutefois être analysée avec prudence, car elle augmente l’engagement financier du contribuable et peut créer des échéances indépendantes du calendrier de l’avantage fiscal.

Une telle stratégie nécessite une étude de solvabilité et une compréhension complète des risques.

Le simulateur permet d’obtenir une première estimation à partir de la situation fiscale renseignée. Il constitue un outil d’orientation et ne remplace pas une étude personnalisée.

Le résultat doit être confirmé après analyse des revenus, de l’impôt prévisionnel, des autres avantages fiscaux et des caractéristiques de l’opération disponible.

Rendez-vous sur notre Simulateur Girardin industriel

3. Questions réservées aux CGP

Le Girardin industriel peut être étudié comme un outil fiscal ponctuel au sein d’une stratégie patrimoniale globale. Il ne doit pas remplacer les solutions destinées à la constitution d’une épargne, à la préparation de la retraite ou à la transmission.

Le CGP doit notamment analyser le besoin fiscal, le calendrier des revenus, la situation familiale, la capacité financière, les objectifs du client et la cohérence de l’opération avec son allocation globale.

Découvrez : Comment intégrer la loi Girardin dans une stratégie de gestion de patrimoine ?

Les clients potentiellement concernés sont notamment les contribuables soumis à une imposition significative et disposant d’une visibilité suffisante sur leurs revenus et leur impôt.

Le dispositif peut également être étudié pour des profils confrontés à une hausse ponctuelle de leur fiscalité : dirigeants, cadres, professions libérales, entrepreneurs, médecins, avocats, ingénieurs, architectes, consultants ou sportifs professionnels.

Le métier exercé ne suffit toutefois pas à déterminer l’éligibilité : celle-ci dépend principalement du profil fiscal du client et des caractéristiques de l’opération.

Avant toute recommandation, le CGP peut notamment vérifier :

  • le montant de l’impôt réellement prévisionnel ;
  • la stabilité et la nature des revenus ;
  • les autres réductions et crédits d’impôt ;
  • l’existence de revenus exceptionnels ;
  • la capacité financière du client ;
  • sa compréhension du fonctionnement et des risques ;
  • son horizon fiscal ;
  • les documents disponibles ;
  • la cohérence de l’opération avec sa situation patrimoniale.

Pour aller plus loin, consultez :

Les questions à poser avant de recommander une opération Girardin à un client

La présentation doit être claire, équilibrée et pédagogique. Le CGP doit expliquer le fonctionnement du dispositif, la nature de l’avantage fiscal, le calendrier, les conditions de maintien de la réduction et les risques potentiels.

Il est préférable d’éviter les formulations laissant entendre que l’opération serait sans risque, garantie ou automatiquement adaptée à tous les contribuables.

Pour aller plus loin, consultez : CGP : comment expliquer simplement le Girardin à vos clients ?

La comparaison peut porter sur :

  • l’expérience de l’opérateur ;
  • les territoires couverts ;
  • les secteurs d’activité financés ;
  • les méthodes de sélection des exploitants ;
  • les procédures de contrôle ;
  • la qualité de la structuration juridique ;
  • les modalités de suivi pendant la période d’exploitation ;
  • la clarté des documents remis ;
  • la disponibilité des équipes ;
  • la qualité de l’accompagnement déclaratif ;
  • la transparence des frais et du rendement fiscal annoncé.

Le taux de réduction annoncé ne doit pas être le seul critère de sélection.

Le CGP intervient notamment dans la découverte client, l’analyse de la situation fiscale, la présentation du dispositif, la comparaison des solutions et le suivi de la relation avec l’investisseur.

Il doit s’assurer que le client comprend le fonctionnement de l’opération et que celle-ci correspond à ses objectifs, à sa capacité financière et à son profil de risque.

Industrial Invest accompagne les CGP avec des outils d’analyse et de simulation, des supports de présentation, des informations sur les opérations disponibles et un accompagnement dans le parcours de souscription.

Les modalités d’accès aux outils professionnels peuvent être précisées directement avec les équipes Industrial Invest.

Une campagne peut être organisée en plusieurs étapes : identification des clients concernés, estimation de leur impôt, présentation pédagogique du dispositif, étude des besoins, sélection d’une opération adaptée, constitution du dossier et accompagnement à la déclaration.

Une communication anticipée permet également de mieux gérer le calendrier de souscription et de laisser au client le temps nécessaire pour comprendre les engagements.

Les objections portent souvent sur le risque, la durée d’exploitation, la déclaration fiscale, le fonctionnement des sociétés dédiées, le montant à investir ou la différence entre réduction d’impôt et rendement.

La réponse doit s’appuyer sur des explications concrètes, des documents vérifiables et une présentation équilibrée des avantages et des limites du dispositif.

Pour aller plus loin : CGP : comment répondre aux objections clients sur le Girardin industriel ?

4. Questions pratiques sur Industrial Invest

Industrial Invest accompagne les opérations de Girardin industriel depuis 1990. Son intervention couvre notamment l’analyse des projets, la structuration financière, la sélection des exploitants, la constitution des sociétés dédiées et le suivi des opérations.

La société dispose également d’une présence locale dans plusieurs territoires ultramarins, ce qui contribue à la connaissance des entreprises et des réalités économiques locales.

Le parcours comprend généralement plusieurs étapes : étude de la situation fiscale, présentation d’une opération, analyse des documents, souscription, constitution de la société dédiée, réalisation de l’investissement, déclaration fiscale et suivi de l’exploitation.

Les modalités précises peuvent varier selon le type d’opération et les caractéristiques du projet.

Les investisseurs particuliers et les conseillers en gestion de patrimoine peuvent contacter Industrial Invest afin d’obtenir des informations sur le dispositif, le simulateur, les opérations disponibles ou les modalités d’accompagnement.

Une première prise de contact permet de vérifier si une étude personnalisée est pertinente au regard de la situation fiscale et patrimoniale du client.

Pour aller plus loin

Spécialiste du Girardin Industriel

+ de 440

dossiers montés en 2025 !

LA NICHE FISCALE LA PLUS
RENTABLE DU MARCHÉ !